
摘要:高毛利、高费用、高库存,三组数字勾勒出比音勒芬的当下。
日前,比音勒芬服饰股份有限公司披露2026年半年度报告。报告期内,公司实现营业收入26.01亿元,同比增长23.66%;归属于上市公司股东的净利润4.91亿元,同比增长18.41%;扣非归母净利润4.73亿元,同比增长21.20%。同期综合毛利率为75.88%,高于爱马仕半年度71.14%的水平,在A股服装家纺板块中位居前列。
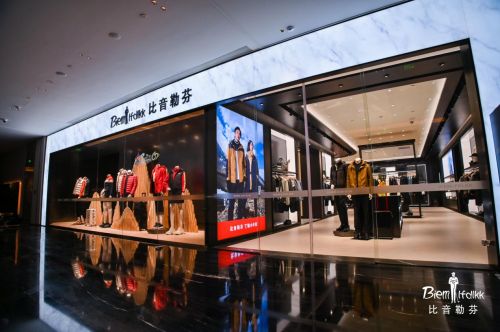
在经历2025年净利润暴跌29.46%、股价两年腰斩的低谷后,这份成绩单看似“满血归来”。然而,高毛利的光环之下,这家“中国高尔夫服饰第一股”的真实成色,值得细细拆解。
高毛利来自哪里?
比音勒芬的高毛利,首先源于其精准的赛道卡位。比音勒芬成立于2003年,是国内首家聚焦高尔夫服饰细分赛道的品牌。高尔夫在中国长期是高门槛、高成本、自带身份属性的小众运动,参与者以35至55岁男性为主,价格敏感度低、品牌忠诚度高。这个池子虽窄,购买力却强,且长期缺少强势竞争者。
其主品牌产品价格带覆盖500元至5000元,核心Polo衫单价普遍在千元以上,接近国际轻奢品牌水平,从根源上为高毛利打下了基础。加之生产与物流全部外包的轻资产模式,仅保留设计、品牌与渠道环节,毛利率自然居高不下。
但毛利率高,不等于赚钱能力强。比音勒芬净利率仅18.86%,较上年同期还下降0.83个百分点。毛利率与净利率之间约57个百分点的巨大差额,主要被销售费用吞噬。上半年销售费用高达10.84亿元,同比增长24.40%,销售费用率41.67%。其中广告与宣传费1.12亿元,同比暴增91.56%;电商服务费8645.54万元,增长97.05%。
作为对比,爱马仕2025年经常性营业利润率为41%。这意味着,比音勒芬的高毛利中有相当部分并非品牌自身的自然溢价,而是靠持续的营销投放“买”来的。一旦投放收缩,毛利能否维持,是个未知数。
库存则是另一重隐忧。截至6月末,公司存货账面价值13.04亿元,同比增长25.44%,占总资产17.14%;存货周转天数352天,一件衣服从生产到售出平均要近一年。报告期内计提存货跌价损失3979.77万元,同比暴增637.28%。公司解释称高端服饰以两年内库龄为主、结构健康,但周转偏慢与减值激增并存,说明库存压力正在真实累积。若市场环境变化或竞争加剧,积压与减值将对经营形成直接冲击。
更深层的压力来自消费代际更迭。始祖鸟、迪桑特、lululemon等兼具专业性与潮流感的品牌,正加速抢占中产消费心智。高尔夫服饰在中国仍属小众品类,市场容量存在天花板。当年轻消费者转向更具社交属性和运动潮流感的品牌,比音勒芬所依赖的“身份属性”护城河,可能被逐渐侵蚀。
高毛利、高费用、高库存,三组数字勾勒出比音勒芬的当下。复苏已经发生,挑战仍在路上。
 关注今日商讯